アフィリエイト広告の費用は、成果報酬だけでは決まりません。契約するASPによって初期費用・月額費用・手数料が加わり、制作や運用を外注すれば、その費用も必要です。必要予算は「固定費+成果に連動する費用+必要な追加費用」で考えます。
「成果が出るまで費用はかからないのか」「報酬単価が同じなら総額も同じなのか」という疑問に、費用の内訳、ASPの料金例、承認済件数を使った計算方法から答えます。広告を出す企業の担当者が、契約前の見積もりと運用開始後の予算を判断するための解説です。
アフィリエイト広告の費用は固定費と成果連動費に分かれる
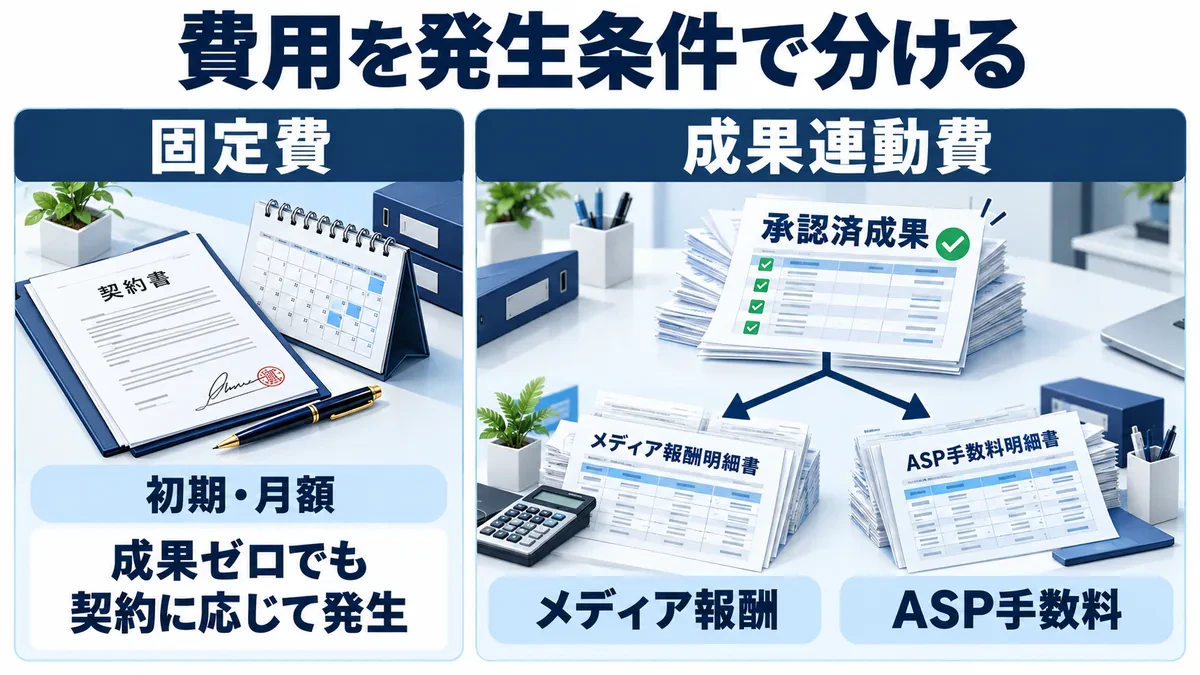
アフィリエイト広告は、購入や申し込みなど、あらかじめ決めた成果に対して報酬を支払う広告です。ASPは広告主と掲載メディアを仲介し、成果の計測や報酬管理などを担います。ただし、成果に応じて変わる報酬と、ASPを利用するための固定費は別の費目です。
したがって、成果がない月の負担を知るには、報酬単価より先に契約上の固定費を確認します。初期費用が必要な契約なら、開始時にはその支出も発生します。成果報酬型という名称だけで、すべての支払いが成果に連動するとは判断できません。
基本の費用内訳
| 費用項目 | 発生条件 | 予算への入れ方 |
|---|---|---|
| 初期設定費 | 導入・契約時など。契約による | 開始時の予算へ加える |
| 月額費用 | 成果の有無とは別に契約で発生 | 利用期間分を用意する |
| 成果報酬 | 合意した成果条件に基づき確定 | 承認済件数・対象売上から計算 |
| ASP手数料 | 契約上の対象額・料率に応じる | 報酬と別に計算して加える |
開始月の予算は、初期費用に加えて、その月の固定費と成果連動費、必要な追加費用を積み上げます。通常月は初期費用を外して見積もりますが、素材の差し替えや新たな掲載施策を発注する月には、その分を加算してください。
年間や契約期間全体で判断する場合は、月額だけを比較せず「契約期間中の固定費合計+成果連動費の見込み+追加費用」で確認します。開始月の扱いが異なる場合もあるため、通常月の金額をそのまま契約月数に掛けず、各月の条件を確認するのが確実です。
成果ゼロでも必要な支出と、成果が増えると増える支出を分けると、最低限用意する資金と、件数増加に備える予算が見えます。前払い・預け金などが必要な場合は、費用とは別に資金の準備にも反映します。
ASPごとの料金と契約条件を比べる
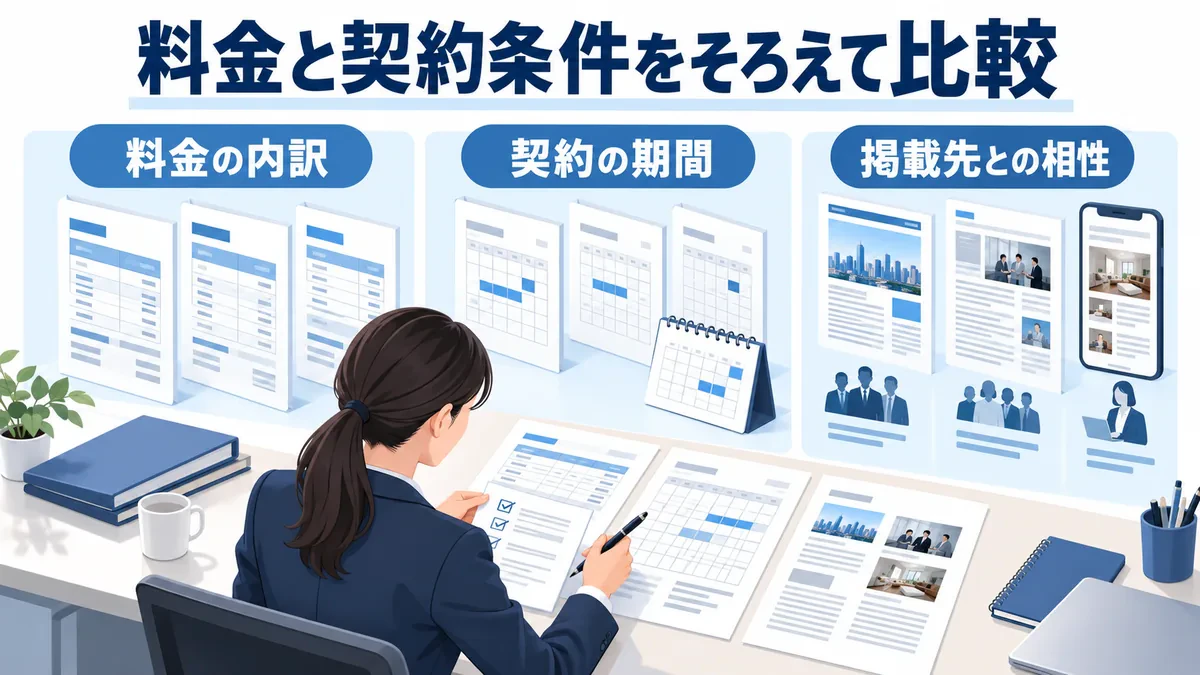
ASPを比較するときは、同じ成果件数と同じ利用期間を置き、何に対していくらかかるのかをそろえます。月額費用だけが小さくても、契約期間や追加費用、掲載してもらいたい媒体との相性によって判断は変わります。
以下は、2026年10月27日に取得した広告主向け公式情報に基づく料金例です。市場全体の平均や安さの順位を示すものではありません。具体料金と契約条件は各サービスの共通情報を確認し、申し込み前に公式ページで最新条件を確かめてください。
A8.net
広告主向けアフィリエイト広告サービス。初期費用・月額費用と成果報酬費用が発生する。開始月の月額費用は30日基準の日割り。デポジットが必要な場合がある。
| 項目 | 内容 |
|---|---|
サービス名 | A8.net |
初期費用 | 50,000円(税抜)。初回のアカウント開設費。 |
料金プラン | トライアル:月額50,000円(税抜)・契約6か月。スタンダード:45,000円・12か月。ロイヤル:40,000円・18か月。メディア支払額(税込)に対する30%を税抜コミッションとして計算。 |
公式サイト |
もしもアフィリエイト
広告主向けアフィリエイト広告サービス。広告主審査と広告審査があり、運用開始には成果計測設定と発生テスト、バナー準備が必要。
| 項目 | 内容 |
|---|---|
サービス名 | もしもアフィリエイト |
初期費用 | 無料 |
料金プラン | 月額費用無料。最低契約期間なし。成果手数料は成果報酬額の30%。当該案内ページには計算対象の税込・税抜基準と手数料の税区分の明記なし。 |
公式サイト |
バリューコマース アフィリエイト
広告主向けアフィリエイト広告サービス。ベーシックプランでは初期設定費用、月額費用、成果報酬と手数料が発生します。
| 項目 | 内容 |
|---|---|
サービス名 | バリューコマース アフィリエイト |
初期費用 | ベーシックプラン:50,000円(税抜)。 |
料金プラン | ベーシックプラン:月額50,000円(税抜)、開始月は月額無料。手数料は成果報酬の税抜額に対して31.5%。最低契約期間は開始月を除く6か月。 |
公式サイト |
率の数字より計算対象をそろえる
同じ「30%」という表示でも、税を含む報酬額が計算対象なのか、税を除いた報酬額なのかによって支払額は変わります。上の共通情報でも、手数料の計算対象が明示されているものと、税基準の確認が必要なものを区別しています。もしもアフィリエイトの不明な税基準を、ほかのASPと同じと仮定して比較しないでください。
見積もりを依頼するときは「メディア報酬を同じ条件に置いた場合、手数料と税を含む支払額はいくらか」と尋ねると比較しやすくなります。初期負担を抑えたいのか、一定期間の総費用を管理したいのかによっても、見るべき条件は変わります。
ASP比較で優先して確認すること
| 優先度 | 確認項目 | 判断の目安 |
|---|---|---|
| 最優先 | 総支払額と契約期間 | 同じ件数・期間・税基準で比べる |
| 高 | 手数料の計算対象 | 率を掛ける対象額と税区分を確認 |
| 高 | 掲載先との相性 | 希望分野の媒体と掲載調整を確認 |
| 高 | 追加費用と終了条件 | 必要な発注範囲・契約終了時の扱いを確認 |
価格条件をそろえた後に、媒体との適合と社内の運用体制を確認します。登録できること、媒体と提携すること、実際に掲載されることは分けて考え、見込む件数を保証された成果として予算へ置かないようにしましょう。
成果報酬とASP手数料から獲得単価を計算する
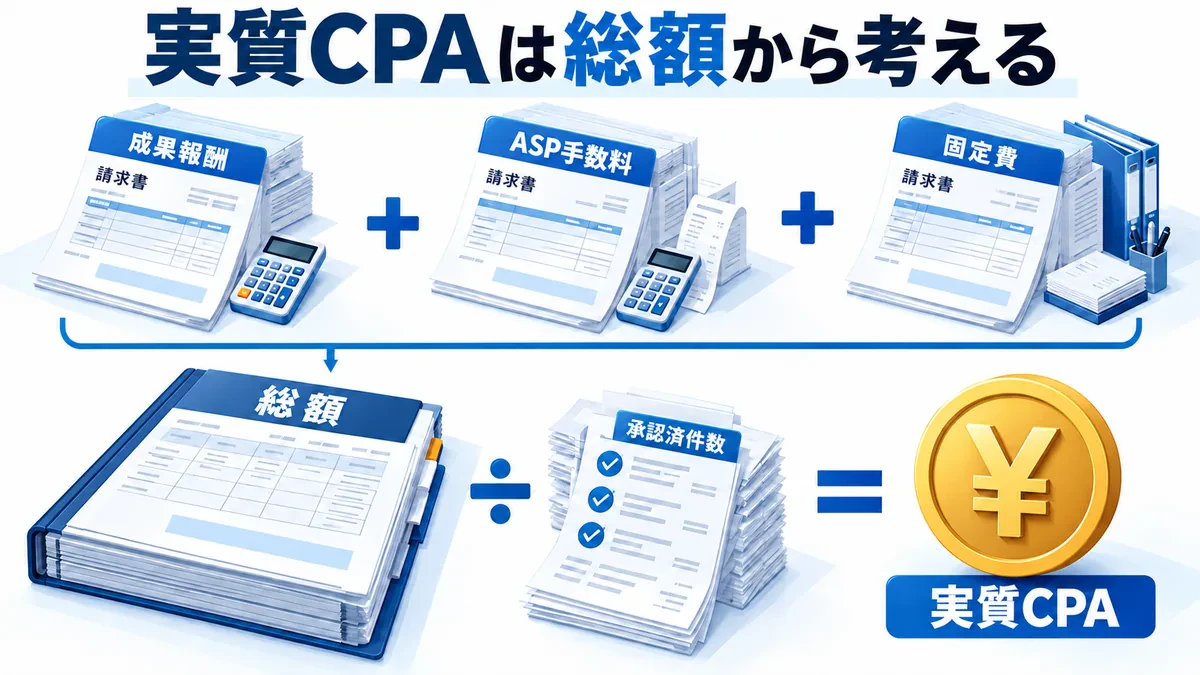
費用の計算では、まず成果報酬が定額か定率かを確認します。定額なら「承認済件数×1件の報酬」、定率なら「契約上の対象売上×報酬率」が基本です。定率の場合は、送料・値引き・返品などをどのように対象売上へ反映するかも、契約条件に合わせます。
次に、ASP手数料を加えます。手数料率だけでなく、税を含むどの金額に率を掛けるのかを確認してください。固定費や制作費を含めず示された成果単価と、会社が支払う費用全体を使った獲得単価は、同じ数字になりません。
この記事では、比較対象の総費用を承認済件数で割った値を「実質CPA」として扱います。初期費用・制作費・運用支援費まで含める場合は、それぞれを総費用に加え、比較する期間もそろえます。管理画面のCPAを見る場合も、費用と成果の集計範囲を先に確認しましょう。
承認済件数で固定費の負担が変わる記入例
計算方法を確認するため、1件の報酬を3,000円、同じ税基準で計算する手数料を報酬の30%、月額固定費を50,000円と置きます。特定のASPの料金・見積もり・運用実績を示すものではありません。初期費用、追加費用、消費税は含めていません。
1件当たりの手数料は3,000円×30%=900円、成果連動費は3,900円です。承認20件の場合、成果報酬60,000円と手数料18,000円、月額固定費50,000円を足して128,000円になります。
| 費用項目 | 承認20件 | 承認100件 |
|---|---|---|
| 成果報酬 | 60,000円 | 300,000円 |
| ASP手数料 | 18,000円 | 90,000円 |
| 月額固定費 | 50,000円 | 50,000円 |
| 総費用 | 128,000円 | 440,000円 |
| 実質CPA | 6,400円 | 4,400円 |
報酬単価が同じでも、固定費を含む実質CPAは20件で6,400円、100件で4,400円です。一方、100件の月の総費用は440,000円となり、20件の月より大きくなります。単価が下がることと、必要な支払総額が減ることは別です。
承認ゼロ件の場合、この例でも月額固定費50,000円は残りますが、ゼロ件で割ることはできないため実質CPAは算出できません。CPAを0円と記録せず、費用と件数を別々に示します。運用開始直後は、掲載の有無や成果発生の状況も合わせて確認し、単月のCPAだけで判断しないようにします。
定率報酬では、同じ件数でも注文金額によって報酬総額が変わります。件数に平均単価を掛けた計画だけでなく、実際の対象売上と報酬の集計も必要です。承認前の件数と承認済件数を混ぜず、費用と成果を同じ対象期間で照合してください。
追加費用と自社運用・代理店利用の差を確認する
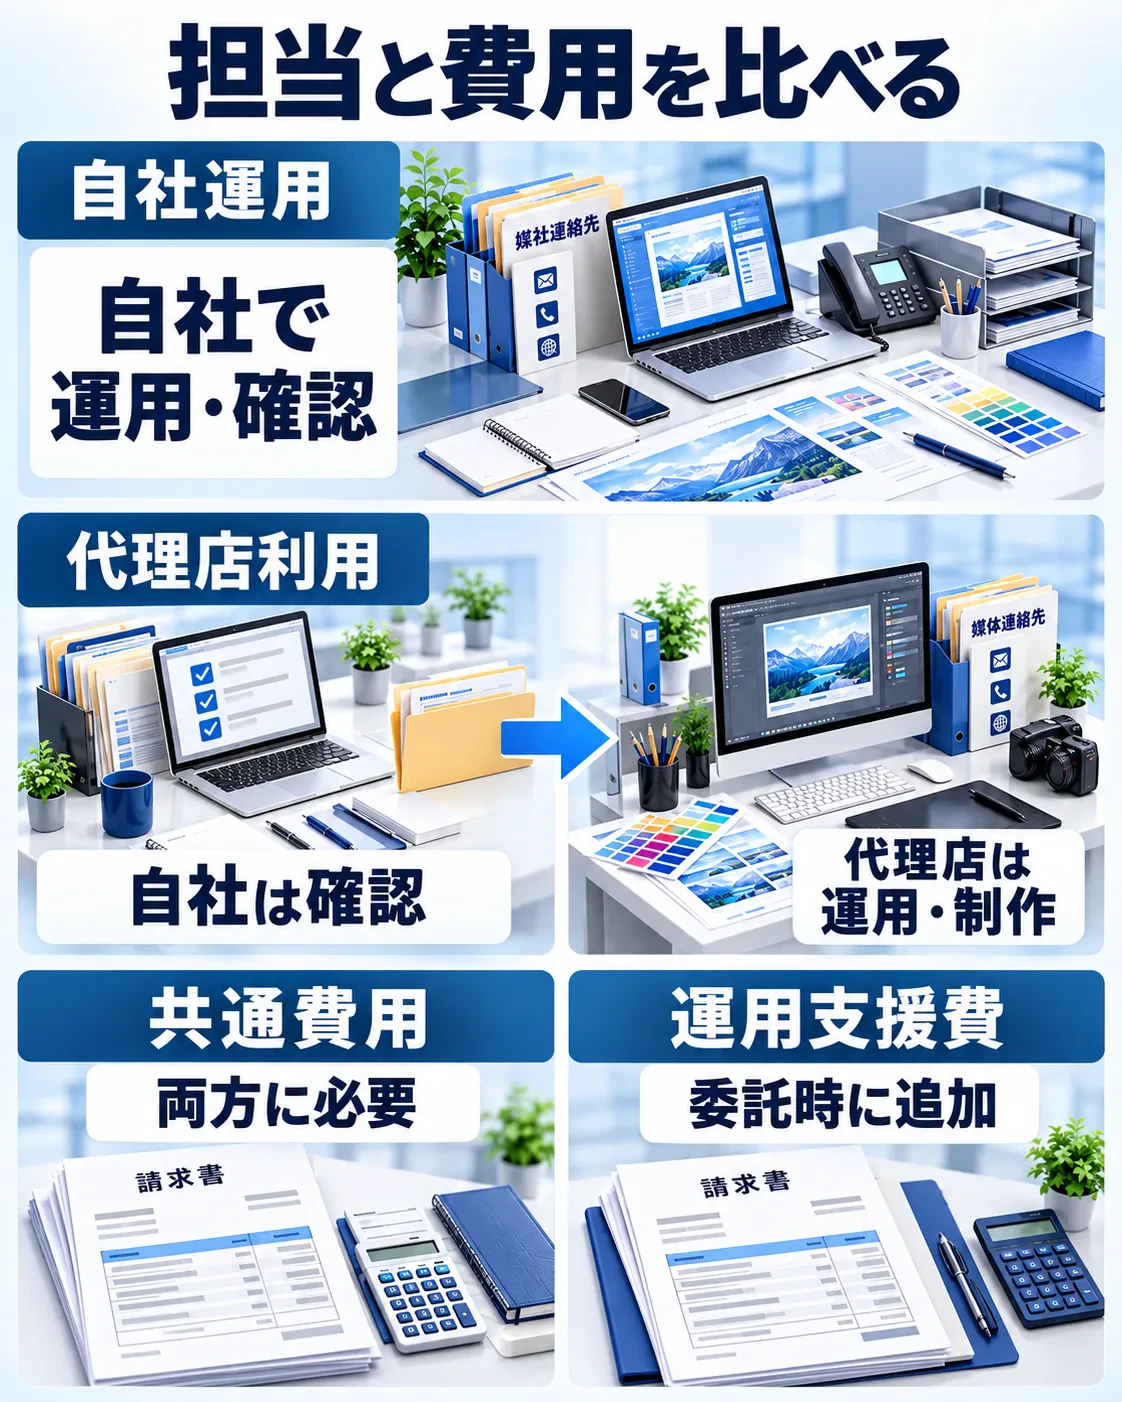
基本費用のほかに、掲載固定費、記事やバナーの制作費、媒体募集の施策費、計測設定費、運用支援費が必要になる場合があります。すべての契約で発生するわけではありません。見積もりでは、基本料金に含まれる作業と、追加発注になる作業を分けて確認します。
たとえば記事制作を依頼する場合、料金だけでなく、本数、取材の有無、修正回数、納品形式、公開後の修正対応まで確認します。掲載固定費がある場合は、掲載期間と掲載箇所、期間終了後の扱いも必要です。何が納品され、どこまで対応されるかが分からなければ、金額だけを並べても比較できません。
追加費用の見積もりで確認する範囲
| 費用・作業 | 見積もりで確認する範囲 |
|---|---|
| 掲載固定費 | 掲載箇所・期間・終了後の扱い |
| 記事・バナー制作 | 本数・素材提供・修正・納品形式 |
| 媒体募集施策 | 実施内容・期間・追加発注の条件 |
| 計測設定 | 対象サイト・設定作業・動作確認 |
| 運用支援 | 連絡調整・分析・報告の担当範囲 |
外部への支払いと社内工数を分けて比べる
自社運用では、代理店への支援費を払わない一方、ASPとの連絡、掲載調整、素材の確認、成果の照合などを社内で行います。代理店を利用する場合は、委託範囲に応じた支援費を加え、社内で行っていた作業をどこまで依頼するかを決めます。費用が増えた分だけ必ず成果が伸びるとはいえません。
比較のためには、月の作業時間も書き出します。「成果照合に何時間」「媒体との連絡に何時間」と分けると、委託したい作業が具体的になります。人件費換算をする場合は、外部への実際の支払いとは別の欄に置き、同じ作業を二重に費用へ計上しないようにしてください。
担当分担の決め方
| 作業 | 担当分担で決めること |
|---|---|
| 商品情報と成果条件 | 自社が正しい情報と判断基準を用意する |
| ASP・媒体との調整 | 自社で行うか委託するか、連絡窓口を決める |
| 制作・掲載確認 | 制作担当と、内容を確認する自社担当を決める |
| 成果照合・最終承認 | 照合を行う担当と承認権限を決める |
| 費用・改善の確認 | 報告内容と、自社が判断するタイミングを決める |
委託によって連絡や制作を任せても、商品情報の正確さや成果条件の判断まで自動的に解決するわけではありません。自社の確認担当が承認できる情報と期限を整理し、見積もりには担当分担も含めてもらいましょう。
利益と成果条件から無理のない予算を組む
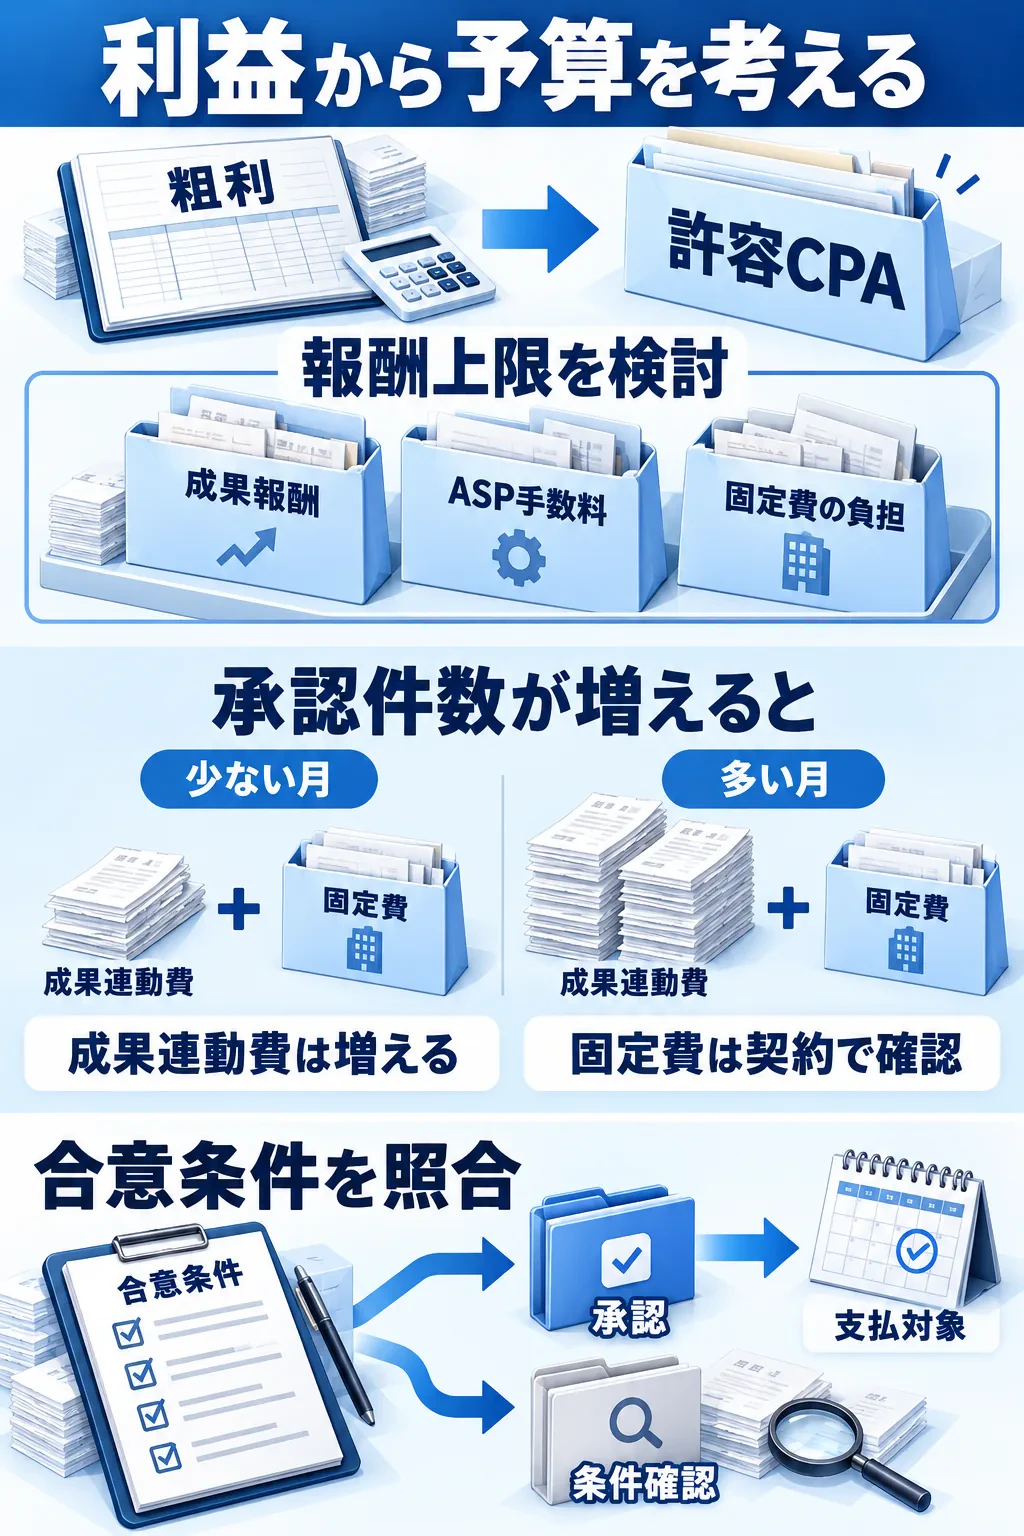
報酬単価は、商品の売上額から直接決めるのではなく、利益の見通しから考えます。原価を差し引いた粗利を出し、さらに配送・決済・顧客対応など、事業に必要な費用と残したい利益を確認します。そのうえで、顧客獲得に使える上限である許容CPAを検討します。
継続購入を見込む場合も、売上の合計をそのまま広告費の上限にしないことが大切です。確認できる継続率や利益のデータを使い、回収までの期間を置きます。新商品でデータが少ない段階では、初回購入だけでどこまで負担できるかを先に確認すると、楽観的な見通しに頼りすぎず判断できます。
許容CPAには、成果報酬だけでなく手数料と固定費の負担も含めます。定額報酬で手数料が同じ税基準の比例計算なら、「許容CPA-1件当たりの固定費・その他費用」を、報酬と手数料の合計に収める考え方になります。許容CPAの全額を報酬へ充てると、その外側に手数料や固定費が残ってしまいます。
少ない件数・想定件数・多い件数で予算を置く
承認件数は計画どおりになるとは限りません。前の記入例を使い、月額固定費50,000円と1件当たりの成果連動費3,900円を置いた場合の予算を、件数別に確認します。以下も特定サービスの料金ではなく、初期費用・追加費用・消費税を含めない計算例です。
| 予算確認の想定 | 総費用 | 実質CPA |
|---|---|---|
| 少ない場合:20件 | 128,000円 | 6,400円 |
| 想定件数の記入例:50件 | 245,000円 | 4,900円 |
| 多い場合:100件 | 440,000円 | 4,400円 |
件数が少ない場合は固定費の重さ、多い場合は支払総額の増加に注目します。予算上限へ近づいたときの連絡担当と、掲載・報酬条件を見直す手続きも確認しておくと、想定を超えた際の判断を準備できます。上限を決めただけで、契約上の支払いが自動的に止まるとは考えないでください。
発生成果と承認済成果を区別する
管理画面に記録された発生成果は、直ちに支払対象として確定した成果とは限りません。契約で定めた条件に照らして照合し、承認した成果が報酬計算の対象になります。キャンセル・重複などをどう扱うか、確認期限や自動確定の有無、照合に必要な情報を契約前に確認します。
たとえば初回購入を対象にするなら、初回の定義、返品・キャンセルの確認方法、注文情報と成果情報の対応を整理します。資料請求を対象にするなら、同一企業・同一人物の重複の扱いなどを先に合意します。あとから予算に合わせて否認条件を変える方法は避け、合意した条件を一貫して適用します。
費用が発生する期間と実際の支払月を分ける
運用の採算を見る集計表と、現金の出入りを見る支払予定表は分けて用意します。当月に発生した成果が翌月以降に承認される場合、発生月の件数と支払月の請求額を単純に割ると比較がずれます。発生月・承認状況・請求対象を対応させて管理しましょう。
| 確認項目 | 契約前に確かめる内容 |
|---|---|
| 初期費用・預け金 | 金額・入金時期・預け金の精算や返還条件 |
| 成果の確定 | 承認期限・自動確定・キャンセルの扱い |
| 請求と支払い | 対象となる成果・締日・支払日・税区分 |
| 契約終了 | 最低期間・更新・終了連絡の期限・残る支払い |
月ごとの資金計画には、確定した請求だけでなく、まだ承認していない成果の支払見込みも置きます。具体的な支払日や預け金の条件は契約ごとに異なるため、各サービスの公式ページと見積書・契約書で確認してください。
費用だけで決めず運用・掲載管理の体制を整える
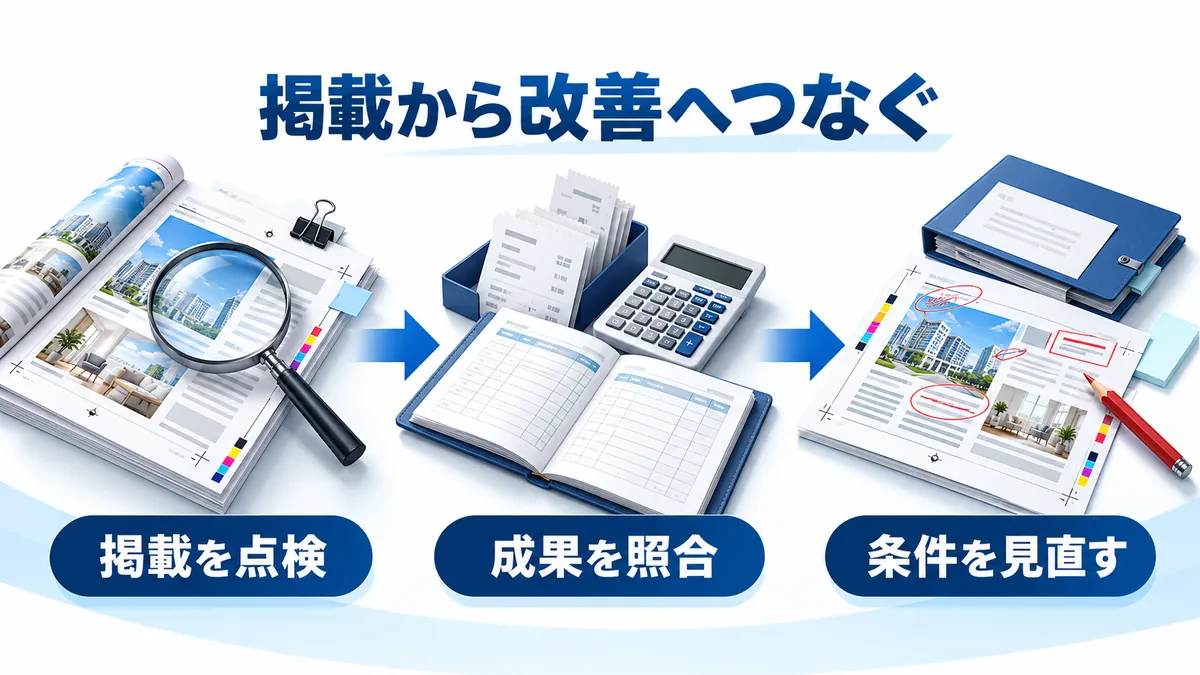
低い費用で契約できても、掲載や成果が保証されるわけではありません。商品と読者の相性、紹介できる情報、成果条件、掲載側にとっての取り組みやすさも検討が必要です。契約するASPの数を増やす前に、希望する分野の媒体へどのように働きかけるか、誰が素材と情報を用意するかを整理しましょう。
紹介用の情報には、商品の特徴、対象となる利用者、確認できる価格や申込条件、使用できる画像、避けるべき表現などをまとめます。掲載後の変更に備え、商品情報の更新を知らせる連絡先も決めます。情報が不足したままでは、掲載調整や修正確認に追加の手間がかかります。
掲載から改善までの確認を担当業務にする
| 作業 | 担当と確認事項 |
|---|---|
| 素材準備 | 自社の商品担当と制作担当で、情報・画像・更新方法を確認 |
| 掲載点検 | 確認担当が掲載箇所・表現・修正事項を記録 |
| 成果照合 | 注文・申込情報と計測結果を照合し、承認状況を管理 |
| 改善の検討 | 掲載状況・成果条件・費用から次の対応を検討 |
| 予算確認 | 費用担当が承認済みと未確定の支払い見込みを確認 |
掲載内容の点検と成果照合は、問題が起きたときだけ行う作業にしないことが大切です。誰が確認し、どこに記録し、修正や条件の見直しへどう渡すかを決めます。広告レポートには、発生件数・承認済件数・総費用・実質CPAに加え、掲載状況や未処理の照合事項を並べると、次の判断につなげやすくなります。
成果が少ないときは、報酬の増額だけを先に決めず、掲載されているか、商品情報が十分か、成果条件が分かりやすいか、計測が正しく動いているかを確認します。計測の不備と実際の集客不足では対応が異なるため、原因を分けて検討してください。
相談前にまとめる条件
| 相談に必要な情報 | まとめておく内容 |
|---|---|
| 商材と目的 | 何を、どの読者へ紹介したいか |
| 成果地点・承認条件 | 購入・申込などの対象とキャンセル・重複の扱い |
| 許容CPAと予算期間 | 上限の考え方、月額と契約期間全体の予算 |
| 計測・掲載の状況 | 設定済みの計測と、現在の掲載・成果データ |
| 任せたい作業 | 社内で行う作業と支援を求める範囲 |
アフィリエイト広告の予算は、報酬単価だけを決めて終わりではありません。固定費と追加費用を含む総額を出し、承認件数ごとの実質CPA、支払時期、社内外の担当範囲まで整理すると、見積もりの違いを判断できます。
ASP・媒体選定や掲載調整、成果の管理について支援を検討する場合は、整理した成果条件・予算・任せたい作業をもとに、トミラへ相談する範囲を確認してください。